Comparte este artículo
La guía definitiva para la expansión de tu negocio en LATAM.
Un curso GRATUITO de 5 días por email que te enseña a cómo optimizar tus tasas de pago y simplificar tus operaciones.
Obtener la guía
Si tu empresa está fuera de México y vende a clientes mexicanos (personas o empresas), el desafío no es “activar un método de pago”. El desafío es cobrar de forma local para el cliente, evitar fricción de transferencias internacionales y mantener control operativo: ingreso neto, conciliación y fechas de liquidación.
Esta guía es intencionalmente cross-border. No es una lista de pasarelas ni un glosario de métodos. Es una explicación práctica de cómo se arma un circuito de cobro en México cuando tu operación y tu cuenta bancaria están fuera del país.
En México, muchos clientes esperan pagar con opciones locales. Si el cobro se procesa como internacional, pueden aparecer dos fricciones:
Por eso, la estrategia más estable es permitir pago local en México y, a la vez, tener una operación que liquide y concilie de forma clara hacia el exterior.
En educación online, bootcamps, viajes y categorías de ticket medio/alto, MSI suele ser determinante. No es solo una “promoción”: define conversión y margen real. Si lo ofreces, necesitas controlar costo de financiamiento y neto por transacción.
➡️ Profundiza en MSI (costos, conversión, liquidación y margen): MSI en México para empresas extranjeras
Cuando el cliente prefiere transferencia (por procesos internos, límites o hábito), SPEI permite que una persona o empresa pague como local en México. En cross-border, SPEI es especialmente útil cuando SWIFT agrega fricción y costos fijos desproporcionados.
➡️ Profundiza en SPEI (cobro local + operación desde el exterior): SPEI en México: cobrar por transferencia local desde el exterior
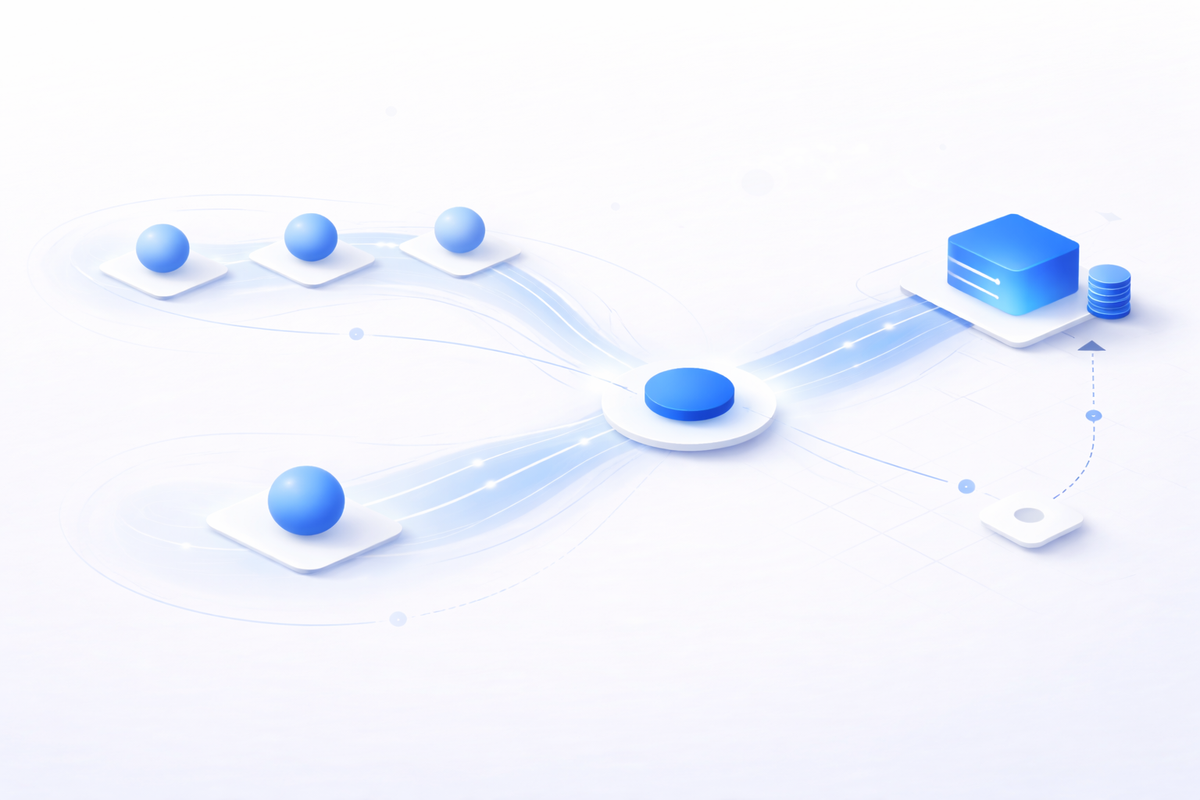
Para que el modelo funcione, hay que mirar el circuito completo:
En la práctica, una infraestructura como Rebill permite cobrar localmente en México y luego convertir el cobro a USD y transferir USD al exterior, lo que ayuda a evitar fricción típica de SWIFT (demoras o costos fijos) para determinados tickets.
El crecimiento cross-border se rompe cuando finanzas no puede explicar el neto real. Por transacción, registra como mínimo:
Si cobras en MXN y liquidas en USD, el momento de liquidación y conversión impacta el neto. No alcanza con promedios en planilla.
➡️ Para el lado de FX/ingreso neto/liquidación: Pagos internacionales: qué mirar para controlar el neto
Si vendes a México desde el exterior, el objetivo no es sumar métodos por sumar. Es elegir dos o tres caminos que cubran la mayoría de casos (MSI/tarjeta para ticket medio/alto y SPEI para transferencia local), y operar con conciliación y liquidación que te dejen control del neto real. Eso es lo que habilita crecimiento sin que soporte y finanzas paguen el costo.