Comparte este artículo
La guía definitiva para la expansión de tu negocio en LATAM.
Un curso GRATUITO de 5 días por email que te enseña a cómo optimizar tus tasas de pago y simplificar tus operaciones.
Obtener la guía
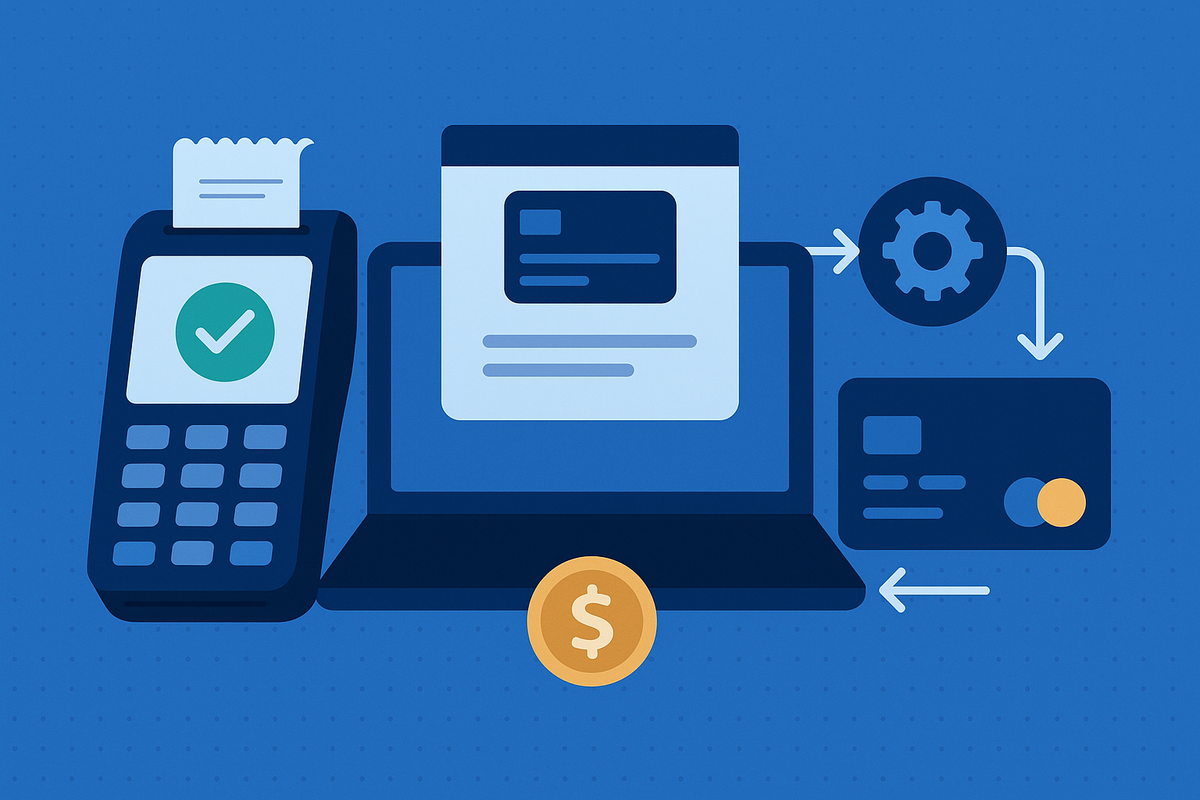
En América Latina, los procesadores de pago se han convertido en un mecanismo indispensable para el crecimiento de negocios (físicos y digitales), gracias a la digitalización y la creciente adopción de métodos de pago electrónicos.
Estos sistemas permiten transacciones ágiles y adaptadas a las particularidades del mercado regional. Quédate para descubrir cuál es la mejor opción de procesador de pagos para automatizar los cobros de tu negocio.
Un procesador de pagos es un sistema que gestiona las transacciones electrónicas entre un comprador y un vendedor durante una operación comercial. Es fundamental tanto en el e-commerce como en tiendas físicas, ya que permite recibir pagos con tarjetas de crédito, débito, billeteras digitales y otros métodos de pago electrónicos.
Al funcionar como el intermediario entre la cuenta del cliente y la cuenta del comerciante, asegura la movilización de los fondos de forma segura y eficiente.
Al momento de hacer pagos electrónicos es importante entender cómo funcionan y cuál es la diferencia entre un procesador y una pasarela de pago. Ya que, aunque trabajan juntos, cada uno cumple con un rol específico.
Una pasarela de pago (payment gateway) se encarga de recoger la información de pago del cliente y redirigirla de forma segura al procesador de pagos o al adquirente para completar el pago. Algunas pasarelas de pago populares en Latam son: Rebill, Mercado Pago, Kushi, entre otras.
Por otro lado, el procesador de pagos (payment processor) se ocupa del procesamiento de transacciones, conectando al banco adquirente, el banco emisor y a la red de tarjetas (como Visa, Mastercard o American Express), es decir, el procesador es el vínculo que asegura el movimiento del dinero entre las instituciones financieras.
De esta manera, la diferencia clave entre pasarelas y procesadores radica en que: la pasarela captura, cifra y transmite los datos de pago, mientras que el procesador gestiona la autorización, comunicación y transferencia de fondos.
Cuando un cliente paga en una tienda online con su tarjeta de crédito, el flujo es el siguiente:
Pagar a través de un servicio que cuenta con procesadores de pago resulta una experiencia de pago rápida y sencilla. Sin embargo, este mecanismo es complejo y requiere del cumplimiento de una serie de pasos:
El proceso comienza cuando el cliente decide realizar una compra, ya sea en una tienda física (mediante un terminal de punto de venta) o en línea (a través de una pasarela de pagos como Rebill, Stripe, Checkout o PayPal).
El cliente introduce su información de pago, como el nombre del titular de la tarjeta, número de tarjeta, código de seguridad, monedero digital, etc.
Seguidamente, la pasarela de pago reúne y verifica los datos ingresados por el cliente, asegurándose de que la información sea válida y que la tarjeta no esté caducada o bloqueada. El procesador de pagos también verifica que los datos coincidan con los registros del banco emisor.
Para proteger los datos de la transacción, la información se cifran y, en muchos casos, se tokeniza (es decir, se reemplazan por un identificador seguro). Este paso es esencial para evitar estafas y garantizar la seguridad de datos sensibles. Conoce más sobre la tokenización.
La información cifrada se envía al banco adquirente, que la remite a la red de tarjetas y luego al banco del cliente, el cual valida la transacción, revisa los fondos disponibles y autoriza o rechaza el pago. Luego, la respuesta viaja de regreso por el mismo camino hasta el punto de venta.
Si la operación es aprobada, el procesador de pagos registra la autorización y el comerciante puede entregar el producto o servicio al cliente. Los fondos quedan reservados en la cuenta del cliente a la espera de la liquidación final.
Para finalizar, el banco emisor transfiere los fondos al banco adquirente. Luego, este último deposita el dinero en la cuenta del comerciante, completando el proceso. Dependiendo del sistema de pago, la liquidación puede ser efectiva en tiempo real o tardar algunos días hábiles.
Todo este procedimiento ocurre en cuestión de segundos, garantizando una experiencia rápida y confiable tanto para el cliente como para el comerciante. Es así como el procesador resulta ser de suma importancia para los servicios de pago en el mundo digital y físico.
Elegir un procesador de pagos adecuado para tu negocio es una decisión que hay que tomar con cuidado, debido a que esto va a impactar en la experiencia de tus clientes. Entre los factores a considerar para escoger el mejor procesador de pago están:
Los procesadores como método de optimización para las formas de pago online se han convertido en piezas clave del comercio electrónico en Latinoamérica. A continuación, algunos de los procesadores de pago más populares en la región:
Rebill es una infraestructura de pagos, ideal para empresas que manejan suscripciones o servicios digitales. Está presente en los principales mercados de Latinoamérica:
Es uno de los procesadores de pago más reconocidos en Latinoamérica, con un amplio alcance y versatilidad. Destacado por:
Kushki es una fintech emergente que facilita la implementación de pagos electrónicos para negocios digitales. Se caracteriza por:
Tiene presencia en más de 200 países y es altamente utilizada en Latinoamérica. Resalta por:
PayU tiene una fuerte presencia en mercados emergentes y es confiable para negocios regionales. Cuenta con:
Rebill se posiciona como la opción ideal para dar dinamismo a tus pagos digitales. Su infraestructura está diseñada para que tu negocio pueda crecer sin complicaciones, ofreciendo una experiencia fluida tanto para ti como para tus clientes. Contáctanos y descubre un proveedor de servicios de pago eficiente para tu negocio.