Comparte este artículo
La guía definitiva para la expansión de tu negocio en LATAM.
Un curso GRATUITO de 5 días por email que te enseña a cómo optimizar tus tasas de pago y simplificar tus operaciones.
Obtener la guía
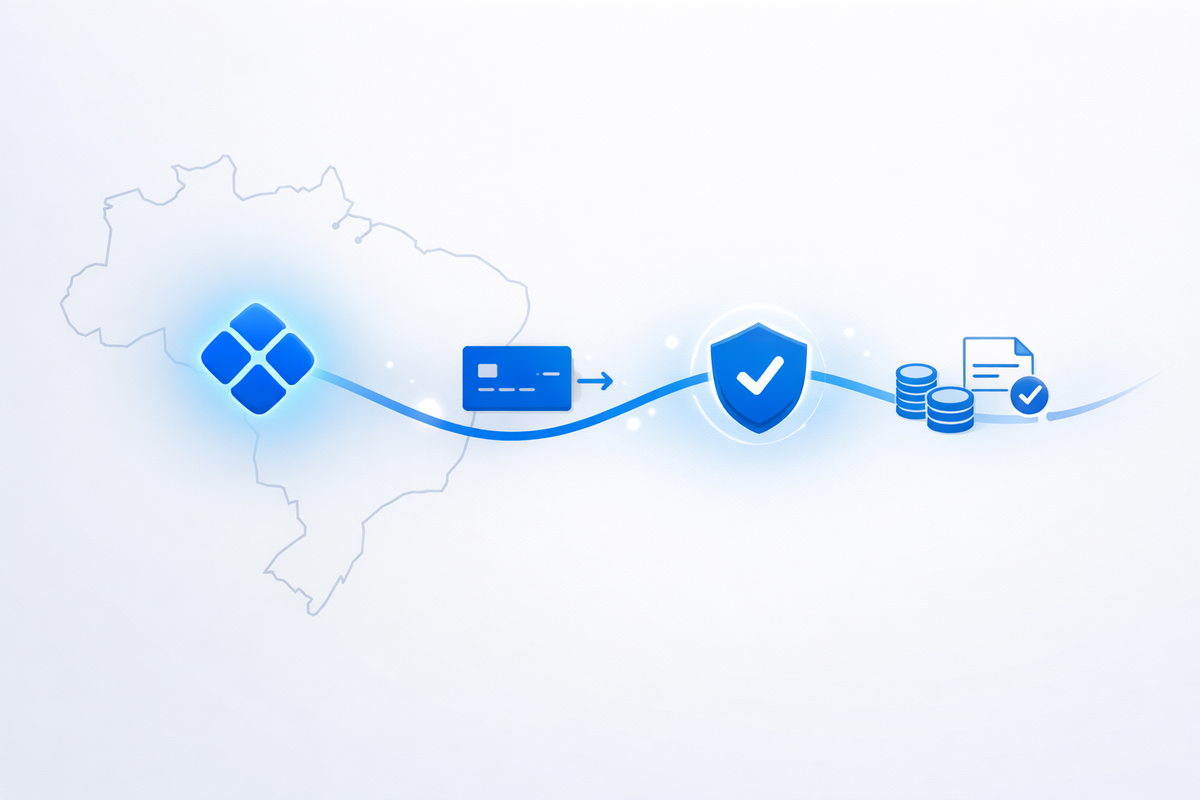
Para muchas empresas extranjeras, Brasil es el mercado que más rápido expone una realidad: la forma en que el cliente quiere pagar importa tanto como el producto. En ese contexto, PIX se volvió un método dominante para pagos instantáneos y, bien ejecutado, puede mejorar conversión y reducir fricción.
Pero “activar PIX” no alcanza. Para que funcione en un negocio que vende desde el exterior, hay que resolver lo operativo: confirmación bancaria, estados del pago, conciliación por transacción y liquidación. Si tu equipo termina conciliando con capturas o planillas, PIX se vuelve costoso de escalar.
En esta guía vas a ver cómo funciona el sistema PIX y cómo organizar pagos con PIX (PIX Brasil) con confirmación, conciliación y settlement. También cubrimos el flujo de transferencias PIX para reducir fricción operativa.
Esta guía es operativa: qué es PIX (sin marketing), cómo se ve el flujo real, qué datos registrar y cómo integrar PIX a una estrategia regional. Si todavía estás armando el stack para LATAM, primero conviene leer el hub de pasarelas de pago en Latinoamérica y el marco de pagos internacionales para entender neto y settlement cuando operas cross-border.
PIX es un sistema de pagos instantáneos en Brasil que permite transferencias y pagos en tiempo real desde cuentas bancarias o apps financieras. Para el pagador, suele ser simple: escanea un QR o copia un código, confirma y listo. Para el comercio, el beneficio principal es la inmediatez de confirmación y la familiaridad del método para el usuario.
Para una empresa extranjera, la oportunidad es clara: si el cliente en Brasil prefiere PIX y tu checkout no lo ofrece, la venta puede perderse incluso si aceptas tarjeta. En tickets medios, PIX compite con tarjeta; en tickets altos, muchas veces compite con transferencia bancaria tradicional, con mejor experiencia de confirmación.
En Brasil, PIX suele cubrir el pago inmediato. La tarjeta cubre conveniencia y ciertos segmentos. Y el parcelado (cuotas en tarjeta) suele ser determinante cuando el ticket crece. No es un “o”, es un mix:
Si tu negocio necesita cuotas en Brasil, tenés una guía específica de parcelamento en Brasil para empresas extranjeras.
El punto no es solo el método, sino el circuito completo. Para una empresa extranjera que vende en Brasil, cobrar con PIX se vuelve viable cuando podés responder, por cada pago:
Estas preguntas son las mismas que aparecen con otros métodos locales como PSE en Colombia o SPEI en México. La diferencia es que en Brasil PIX suele escalar más rápido en volumen.
Para instrumentar bien PIX, conviene pensar en estados, no en un solo “pago aprobado”. Un flujo típico:
El detalle importante es que la confirmación y la conciliación no son lo mismo. Podés tener confirmación rápida, pero conciliación mala si no registrás IDs y referencias correctamente.
En la práctica, el usuario espera feedback inmediato. Si el checkout no refleja el pago, aparecen tickets de soporte (“pagué y no se acreditó”). Por eso, además del estado final, conviene diseñar estados intermedios:
Para operaciones cross-border, la diferencia entre confirmado y conciliado es crítica: tu equipo de finanzas necesita ver neto y settlement, no solo “pagado”.
Para que PIX escale sin planillas, por cada transacción deberías guardar al menos:
Con esa base, podés hacer reporting: conversión por método, fricción por step del checkout, y costo operativo de soporte.
PIX es instantáneo para el pagador, pero el settlement hacia tu operación puede no ser instantáneo. Para empresas extranjeras, lo relevante es conocer:
Si tu modelo depende de caja rápida (por ejemplo, reinvertir en adquisición), el settlement define cuánto podés crecer sin financiamiento extra. Este punto se entiende mejor con el marco de pagos internacionales y neto real.
PIX suele convertir bien cuando el checkout es claro y la confirmación es visible. Buenas prácticas típicas:
El objetivo es bajar fricción sin inflar soporte. Si el usuario se va a su banco y vuelve sin ver confirmación, tu conversión cae incluso si el pago ocurrió.
Empresas extranjeras que escalan en LATAM suelen converger en una idea: cobro local por país, operación centralizada. En México, eso significa sumar SPEI y MSI; en Colombia, PSE y wallets; en Brasil, PIX y parcelado. Lo importante es no repetir integraciones aisladas y mantener conciliación unificada. Para esa visión, el hub de pasarelas de pago en Latinoamérica es el punto de partida.
Cuando PIX se vuelve relevante en volumen, el problema típico no es el pago en sí, sino el soporte: clientes que dicen haber pagado, pagos duplicados, o discrepancias de monto. Para resolverlo sin fricción, conviene definir un playbook interno con evidencia mínima y tiempos de respuesta.
Si el QR expira, algunos usuarios intentan pagar igual o reintentan y terminan con dos comprobantes. Para reducirlo, es útil: (a) que la expiración sea visible, (b) que el sistema invalide órdenes viejas y (c) que soporte tenga una regla clara para devolver o aplicar el pago correcto.
Si tu objetivo es mejorar conversión y bajar costo operativo, medí PIX con métricas accionables:
Con esos KPIs, el equipo puede tomar decisiones: mejorar UX, ajustar expiración, cambiar reglas de fallback o priorizar métodos por país.
PIX puede ser una palanca fuerte para vender en Brasil desde el exterior. La diferencia entre “tener PIX” y “operar PIX” es la conciliación, el settlement y la calidad del flujo.
No. En la práctica se complementan. PIX suele capturar pagos inmediatos con preferencia local. La tarjeta sigue siendo clave para ciertos segmentos y para casos donde el cliente no quiere hacer una transferencia. Si tu ticket lo exige, el parcelado es otra palanca independiente.
Un mínimo operativo: order_id interno, payment_id del proveedor, monto/moneda, estado final con timestamps, fees, neto y fecha de liquidación. Sin eso, el equipo termina conciliando manualmente y el costo operativo se dispara.
Depende del mix. En muchos casos, agregar PIX recupera ventas de usuarios que no quieren tarjeta. En otros, la mejora está en aprobación. Lo correcto es medir conversión por método y tomar decisiones con datos.