Comparte este artículo
La guía definitiva para la expansión de tu negocio en LATAM.
Un curso GRATUITO de 5 días por email que te enseña a cómo optimizar tus tasas de pago y simplificar tus operaciones.
Obtener la guía
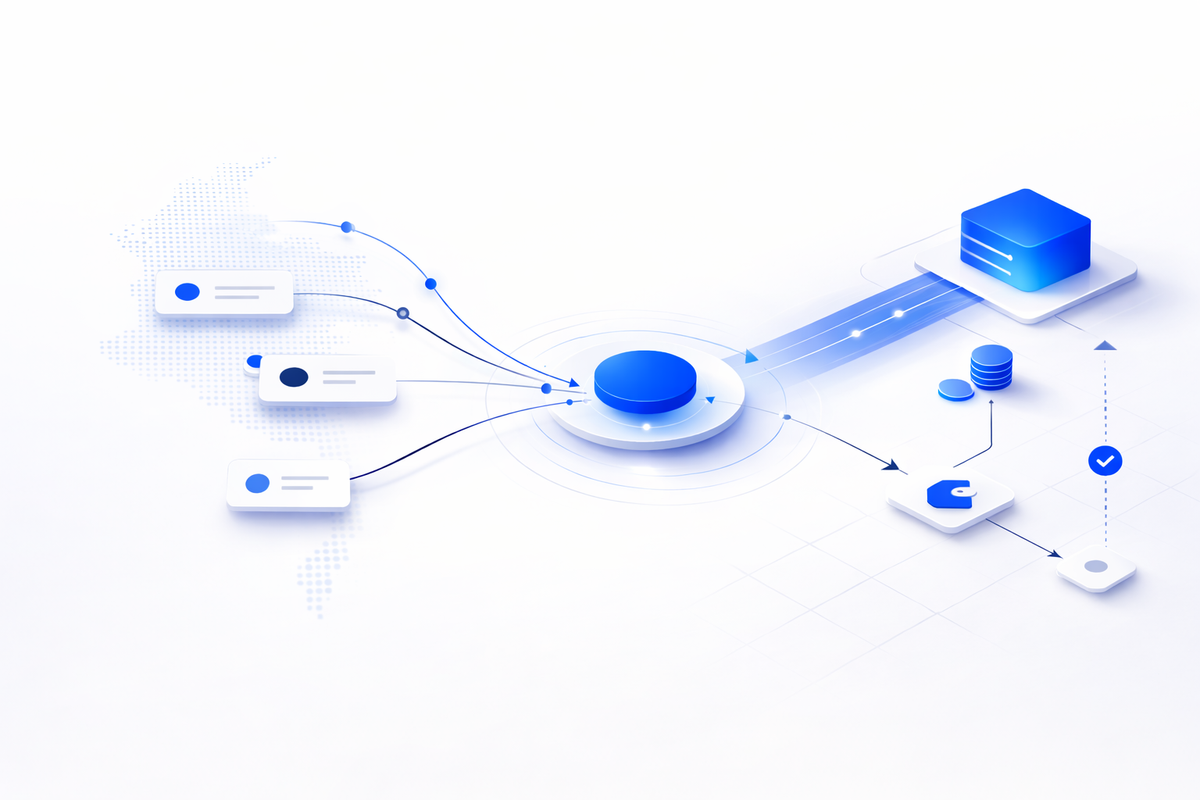
Respuesta rápida: Para cobrar en Colombia desde el exterior, una empresa extranjera debe ofrecer los métodos locales que el comprador espera —PSE (transferencia bancaria), billeteras como Nequi y tarjetas locales con cuotas— y cobrar en pesos colombianos. Así sube la conversión, bajan los reclamos por cargos internacionales y, con adquirencia local, la liquidación ocurre en ~24 h hábiles, permitiéndote conciliar el ingreso neto y liquidar hacia el exterior con control.
Si tu objetivo es cobrar en Colombia desde el exterior, entender qué es Nequi y qué es PSE es clave: son dos métodos locales muy usados (billetera digital y transferencia bancaria online) y suelen definir conversión, reclamos por cargos internacionales y conciliación.
Cuando el cobro termina siendo una tarjeta internacional en otra moneda, aparecen dos efectos típicos: conversión más baja y reclamos por cargos que el consumidor no controla (tipo de cambio del banco emisor, comisiones o conversiones). Para escalar en Colombia, el foco es reducir fricción y mantener conciliación clara para poder liquidar afuera con control.
PSE (Pagos Seguros en Línea) permite pagar mediante transferencia desde cuenta bancaria. Para muchos consumidores, es un método natural cuando prefieren pagar desde su banco o cuando quieren evitar fricción de tarjeta.
En Colombia, PSE es especialmente importante porque está a la altura de las tarjetas en participación de mercado para comercio electrónico. Para muchos usuarios, pagar desde su banco es el flujo más natural, y por eso PSE suele ser un requisito para capturar demanda. En la operación de Rebill en Colombia, PSE representa cerca del 48% de los cobros aprobados —prácticamente a la par de las tarjetas.
Además, al ser un pago por transferencia bancaria, PSE tiende a reducir un problema típico de tarjetas: los contracargos (disputas del pago con tarjeta). No elimina devoluciones ni reclamos, pero cambia la dinámica respecto a un pago con tarjeta.
Un punto operativo adicional: PSE no suele estar soportado por proveedores globales estándar. En la práctica, se habilita mediante integración con un adquirente (la entidad que procesa pagos con bancos locales).
En Colombia, las billeteras digitales son parte del día a día. Nequi es un ejemplo relevante porque concentra usuarios que prefieren pagar desde su ecosistema, sin pasar por un cobro internacional tradicional.
Para empresas extranjeras, habilitar billeteras locales suele impactar en dos métricas que importan:
Un patrón repetido cuando una empresa extranjera cobra con tarjeta internacional: el consumidor cree que pagará un monto, y luego ve en su cuenta otro. No siempre es fraude ni error del comercio: muchas veces es conversión del emisor, comisiones, impuestos o reglas del banco que el usuario no controla.
Eso genera reclamos por dos razones:
La forma práctica de reducir esto es cobrar en moneda local con métodos locales cuando el mercado lo espera y registrar bien los datos de transacción para conciliación.
En Colombia, cuando existe financiación en cuotas, lo más común es que el interés lo pague el cliente según el acuerdo que tenga con su banco emisor. En ese esquema, el comercio suele recibir el pago como una venta normal: recibe el monto completo menos comisiones, sin tener que absorber un costo financiero como parte del precio. Según datos de Rebill, entre las empresas que ofrecen cuotas en Colombia el promedio ronda las 16 cuotas.
Para una empresa extranjera, esto cambia el enfoque: el objetivo no es tanto absorber o trasladar un costo financiero, sino definir:
En Colombia, tanto PSE como muchas configuraciones de cuotas suelen depender de un adquirente local. Para una empresa extranjera, esto es clave: no es solo agregar opciones, es elegir una arquitectura de cobro que soporte lo que el mercado realmente usa.
En particular, la disponibilidad de cuotas suele estar ligada a acuerdos y capacidades del adquirente local. Si tu flujo depende únicamente de ruteo internacional, es común que esas opciones no estén disponibles o no sean competitivas.
Una diferencia práctica de Colombia frente a otros mercados es que, con adquirencia local, la liquidación suele ocurrir en torno a 24 horas hábiles. Eso da más flexibilidad para definir plazos de liquidación hacia el exterior y reduce parte de la exposición operativa que aparece cuando el dinero queda en el medio por más días.
En ese sentido, Colombia se parece más a mercados donde la liquidación tiende a ser más ágil, como México y Chile. En cambio, en países donde la liquidación puede estirarse más (o donde la financiación en cuotas cambia el calendario de cobros), el diseño de caja y conciliación suele ser más exigente.
Como siempre: los plazos reales dependen del esquema, del adquirente y de acuerdos vigentes. Conviene confirmar condiciones actualizadas antes de escalar.
Si cobras en Colombia como proveedor extranjero de servicios digitales, vale la pena entender un punto fiscal que impacta directamente el ingreso neto: la Presencia Económica Significativa (SEP) y los mecanismos de retención asociados.
Referencia operativa (aproximada y sujeta a cambios): para proveedores extranjeros que superan un umbral anual cercano a USD 358.000 en ingresos, puede aplicar un esquema SEP. En términos prácticos, suele verse lo siguiente:
Estos porcentajes, umbrales y condiciones pueden cambiar y dependen del tipo de servicio y del encuadre regulatorio. Antes de escalar, confirma el tratamiento vigente con asesoría tributaria local y con tu procesador de pagos para evitar sorpresas en conciliación y liquidación.
TripleTen es una empresa global de educación online (edtech) que vende programas de formación a estudiantes en distintos mercados. Colombia es un buen ejemplo de cómo una operación desde el exterior puede funcionar bien cuando la experiencia de pago se adapta a lo local y la liquidación queda controlada.
En la práctica, el enfoque combina métodos que el consumidor colombiano espera:
El resultado no viene de habilitar métodos por sí solo, sino de controlar tres cosas: (1) el método adecuado para cada perfil, (2) claridad del monto final en moneda local para evitar reclamos, y (3) conciliación por transacción para saber exactamente cuál fue el ingreso neto y cuándo se liquidó.
Como referencia, es un buen caso de éxito de expansión en Colombia desde el extranjero: el cobro se siente local para el usuario, y la operación queda auditada para el equipo.
Nequi es una billetera digital de uso masivo en Colombia. Para el usuario, funciona como una app donde puede mantener saldo, recibir dinero y pagar desde el celular.
En pagos online, Nequi se usa como un método alternativo a tarjeta: el pagador autoriza el pago desde su app y se confirma en el flujo de compra.
Cómo pagan los usuarios con Nequi:
PSE (Pagos Seguros en Línea) es un mecanismo de transferencia bancaria online ampliamente utilizado en Colombia.
El usuario paga directamente desde su banco mediante un flujo guiado dentro del checkout.
Cómo funciona PSE:
PSE
Nequi
Si tu objetivo es cobrar en Colombia y liquidar afuera, la operación se sostiene con trazabilidad. Como mínimo, por transacción conviene registrar:
Para una empresa extranjera, Colombia funciona cuando el pago se siente local para el usuario y la operación es auditable para el equipo. PSE y billeteras ayudan a convertir y a reducir reclamos; la conciliación y la liquidación ordenada te permiten escalar sin perder control del ingreso neto.
Habilitando los métodos locales que el comprador espera (PSE, Nequi y tarjetas con cuotas) en pesos colombianos a través de adquirencia local, con conciliación por transacción para liquidar hacia el exterior. Evitá depender solo de la tarjeta internacional: reduce la conversión y genera reclamos por cargos que el usuario no controla.
Nequi es una billetera digital de uso masivo en Colombia. Permite mantener saldo, recibir dinero y pagar desde el celular. En pagos online funciona como alternativa a la tarjeta.
PSE (Pagos Seguros en Línea) es un mecanismo de transferencia bancaria online. Permite que el usuario pague desde su banco mediante un flujo guiado dentro del checkout.
El usuario selecciona Nequi en el checkout, autoriza el pago desde su app y el comercio recibe la confirmación para completar el pedido o habilitar el servicio.
El usuario elige PSE, selecciona su banco, autoriza la transferencia desde banca online y el comercio recibe confirmación del pago.
Depende del hábito del pagador: PSE suele ser preferible para quienes quieren pagar desde su banco; Nequi para quienes prefieren una billetera móvil para pagar rápido desde el celular. Ofrecer ambos suele cubrir mejor la demanda.