Comparte este artículo
La guía definitiva para la expansión de tu negocio en LATAM.
Un curso GRATUITO de 5 días por email que te enseña a cómo optimizar tus tasas de pago y simplificar tus operaciones.
Obtener la guía
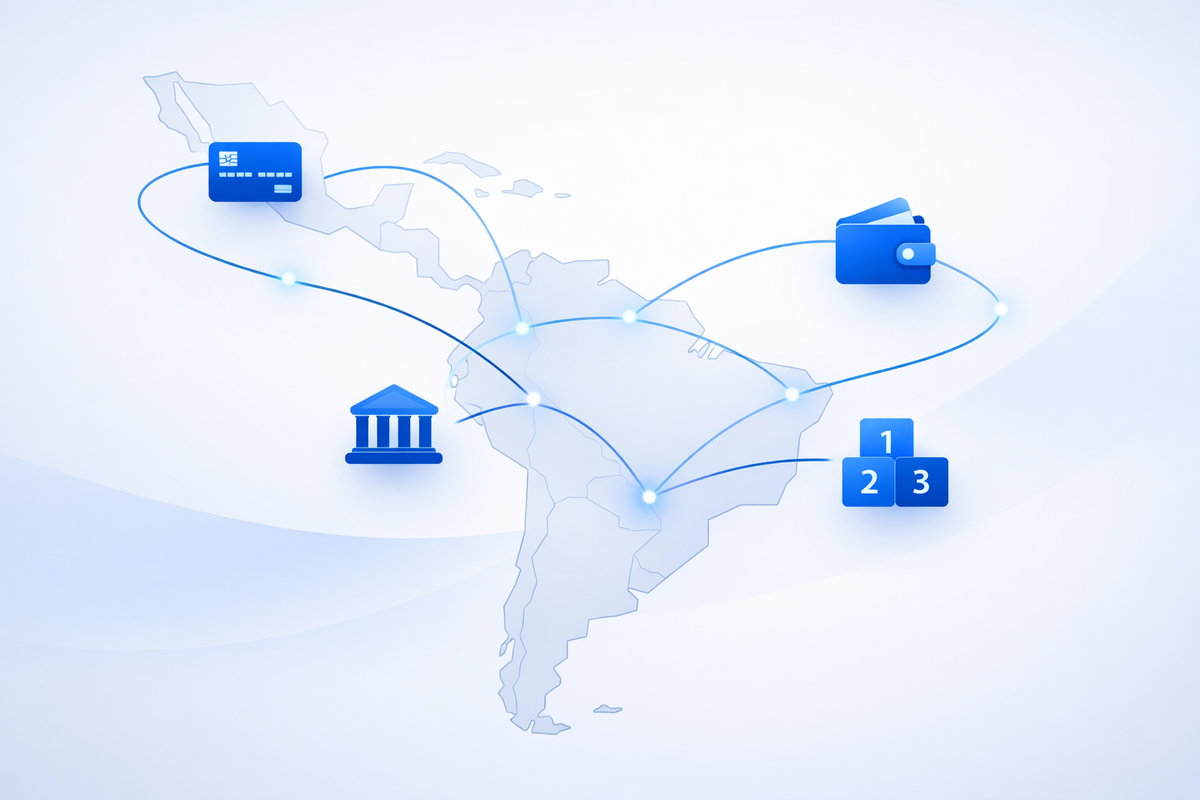
Las formas de pago en Latinoamérica no funcionan igual que en Estados Unidos o Europa. Para una empresa extranjera que vende en la región, entender qué métodos usan los clientes en cada país —tarjetas, cuotas, transferencias o billeteras— puede marcar la diferencia entre convertir o perder la venta.
La región es fragmentada: monedas distintas, hábitos de pago locales, cuotas como factor de decisión en ciertos tickets y transferencias bancarias locales que compiten con la tarjeta. Además, muchas empresas venden desde el exterior y liquidan fuera del país, lo que vuelve crítico el control del ingreso neto, el timing de liquidación y la conciliación por transacción.
Si estás comparando alternativas y cobertura regional, revisá esta guía de pasarelas de pago en Latinoamérica.
Esta guía está pensada para equipos de crecimiento, finanzas y producto. Es educativa, pero con foco operativo: qué formas de pago priorizar por país, cómo afectan conversión y qué debes medir para escalar sin fricción.
En muchos mercados, cuando el cobro se percibe “internacional” aparecen dos fricciones repetidas:
Por eso, el objetivo operativo es simple: ofrecer cobro local (método y experiencia) y mantener control interno del neto y la liquidación. Cuando eso está bien armado, mejora la conversión y bajan reclamos por “monto distinto” o por fricción de pago.
Para la mayoría de negocios cross-border (edtech, SaaS, servicios digitales, membresías y e-commerce), las formas de pago que más importan suelen agruparse en:
El error común es intentar cubrir “todo”. El enfoque recomendado es definir un mix mínimo viable por país que cubra los hábitos dominantes del pagador, y luego medir. En LATAM, dos métodos bien elegidos suelen convertir más que cinco métodos mal integrados.
En LATAM, el método de pago no es un detalle del checkout: es parte del producto. Estas son palancas típicas de conversión:
Consejo práctico: mide conversión por método y por ticket. Muchos equipos miran un promedio y pierden la señal: cuotas puede subir conversión en ticket alto, mientras transferencia local mejora conversión en segmentos que evitan tarjeta.
La liquidación es el tema que aparece cuando ya hay volumen. Dos empresas pueden cobrar lo mismo en bruto, pero tener realidades muy distintas por:
Si tu empresa vende en LATAM desde el exterior, conviene pensar settlement desde el inicio. No para complicar, sino para evitar decisiones incorrectas: invertir más en adquisición por una conversión que se ve bien, pero que luego deja un neto menor o llega tarde.
La conciliación es donde se gana o se pierde tiempo (y control). Si vendes en varios países, por transacción deberías poder registrar y consultar:
Esto evita que soporte y finanzas terminen reconstruyendo pagos con capturas, correos o búsquedas manuales. A escala, ese costo operativo es uno de los motivos por los que el crecimiento se vuelve frágil.
En cross-border, el ingreso neto es lo que queda después de comisiones, costos del método y, si aplica, financiamiento en cuotas. Además, si cobras en moneda local y liquidas fuera, el neto depende del momento de conversión y liquidación, no del promedio de una planilla.
Por eso, el enfoque sano es medir:
Con esa visibilidad, puedes decidir con criterio: cuándo ofrecer cuotas, cuándo empujar SPEI o PSE, y en qué casos una wallet mejora conversión sin destruir margen.
Abajo se resume una cobertura típica por país y cómo se traduce operativamente. No es una lista de proveedores; es una guía de decisión por método.
En Argentina, la operación suele girar alrededor de tarjeta local, cuotas y una experiencia móvil simple. Para empresas extranjeras, el foco es ofrecer una experiencia local y conciliar sin depender de planillas.
Señal de éxito: el usuario entiende el monto en moneda local y el equipo financiero puede ver neto y liquidación por transacción.
Brasil es un mercado grande y con hábitos marcados. Para cross-border, hay dos claves: soporte de métodos locales (en particular PIX) y cuotas (parcelado) donde el ticket lo justifica.
En algunos segmentos del mercado existe también el pago diferido por boleto. Si tu foco es cross-border, prioriza primero métodos que maximicen conversión y experiencia inmediata (tarjeta, parcelado y PIX) y mide el impacto real por segmento.
Chile suele ser más predecible operativamente, pero la diferencia la hace la combinación de tarjetas locales, cuotas y transferencias bancarias según el segmento.
En Chile, el punto es ofrecer la opción correcta según ticket: tarjeta para autoservicio, cuotas cuando el monto lo pide, y transferencia local como alternativa. Como en cualquier país, la operación se sostiene con conciliación y visibilidad del neto.
Colombia tiene alta adopción de transferencias locales y billeteras. Para empresas extranjeras, ofrecer PSE y Nequi (además de tarjetas) suele mejorar conversión y reducir fricción asociada al cobro internacional.
Regla operativa: PSE tiende a ser preferido por usuarios que quieren pagar desde el banco; Nequi por quienes prefieren una wallet móvil. Ofrecer ambos cubre hábitos distintos y reduce pérdidas por falta de método.
México combina tarjeta con cuotas (MSI) y transferencias locales (SPEI) según el tipo de pagador. En cross-border, SPEI también es relevante para evitar fricción de SWIFT en ciertos tickets.
En B2C de ticket medio o alto, MSI puede ser la diferencia entre cerrar o perder la venta. En B2B o pagadores que prefieren transferencia, SPEI es el método natural. En ambos casos, la operación debe medir neto real y tiempos de liquidación.
Localizar pagos no significa abrir una entidad en cada país. Significa que el cobro se adapte al hábito del pagador y que tu operación pueda conciliar y liquidar sin fricción.
En general, conviene localizar cuando:
En cambio, si estás validando demanda con volumen bajo, puedes empezar con un mix mínimo y escalar la localización por país en función de datos (conversión, rechazos, neto y tiempo de liquidación).
En operaciones cross-border, hay una tensión típica: el cliente quiere pagar local; la empresa quiere operar de forma centralizada. Por eso, muchas empresas buscan una infraestructura que permita:
La ventaja operativa de este enfoque no es “simplificar por simplificar”. Es reducir integraciones duplicadas, bajar trabajo manual en finanzas y soporte, y acelerar expansión país por país sin perder visibilidad del ingreso neto. Cuando los métodos locales y la conciliación están en el mismo circuito, es más fácil medir conversión por método, detectar fricción y ajustar la estrategia sin rehacer la operación cada trimestre.
En Latinoamérica, las formas de pago son herramientas operativas: cambian conversión, soporte y margen real. Las empresas extranjeras que escalan mejor no son las que agregan más métodos, sino las que localizan donde vale la pena y mantienen control del ingreso neto, la conciliación y el timing de liquidación.
Depende del país, pero las más comunes son tarjetas, pagos en cuotas, transferencias bancarias locales y billeteras digitales.
En general conviene combinar tarjetas con métodos locales como SPEI en México, PSE en Colombia o PIX en Brasil.
En muchos países los pagos en cuotas son parte del hábito de compra y pueden aumentar la conversión en tickets medios y altos.